Key Points
- 18~69세 일본인 설문 응답자의 가중 궐련형 전자담배(HTP) 사용률은 2015년 0.1%에서 2025년 14.9%로 증가했으나, 연간 증가세는 2018년 이후 둔화되었다.
- 2025년 기준 6.5%는 궐련형 전자담배만 단독으로 사용했고 8.4%는 궐련형 전자담배와 일반 궐련을 모두 사용해, 현재 궐련형 전자담배 사용자의 약 56%가 이중 사용자인 것으로 집계됐다.
- 모델링된 과거 비사용자의 연평균 기여도는 2016~2018년 0.34%포인트에서 2019~2025년 1.40%포인트로 증가한 반면, 일반 궐련에서 궐련형 전자담배로의 전환 또한 상당한 수준을 유지했다.
- 일본의 2025 회계연도 궐련형 전자담배 판매량은 734억 개비에 달해 일반 궐련 판매량의 93.9%에 육박했다.
2Firsts
《더 랜싯 리저널 헬스 – 서태평양(The Lancet Regional Health – Western Pacific)》에 발표된 연구에 따르면, 지난 10년 동안 일본의 궐련형 전자담배(HTP) 사용률은 0.1%에서 14.9%로 급증했으며, 이러한 성장은 일반 궐련 흡연자의 궐련형 전자담배 전환을 넘어선 범위까지 확장된 것으로 나타났다.
2026년 9월 25일 온라인으로 발표된 이 연구에 따르면, 궐련형 전자담배 사용률 증가는 2018년 이후 현저히 둔화되었다. 일반 궐련에서의 전환은 여전히 주요 유입 경로였으나, 궐련형 전자담배 사용 상태의 지속성과 과거 비사용자들의 유입 증가 역시 시장 변화에 기여한 것으로 확인됐다.
이중 사용(혼용)은 여전히 광범위하게 나타났다. 2025년 조사 대상 인구 중 현재 궐련형 전자담배 사용자의 약 56%가 일반 궐련도 함께 흡연하고 있었다.
사토미 오다니(Satomi Odani)와 다카히로 타부치(Takahiro Tabuchi)가 진행한 이번 연구는 2015년부터 2025년 사이 일본 사회와 신종 담배 인터넷 설문조사(JASTIS) 데이터를 분석했다.
이 연구는 반복적인 단면조사와 종단 분석 및 통계 모델링을 결합하여 궐련형 전자담배 사용률과 다양한 담배 사용 상태 간의 전환을 조사했다.
2018년 이후 성장세 둔화 속 궐련형 전자담배 사용률 14.9% 도달
일본 내 가중 현재 궐련형 전자담배 사용률은 2015년 0.1%에서 2018년 7.5%, 2019년 10.6%, 2025년 14.9%로 증가했다.
성별 및 연령 표준화 추정치를 바탕으로 연구진이 계산한 바에 따르면, 연평균 증가폭은 2015~2018년 3.33%포인트였던 반면, 2019~2025년에는 0.92%포인트로 나타났다.
사용률은 인구통계학적 집단에 따라 상당한 차이를 보였다.
2025년 궐련형 전자담배 사용률은 남성이 22.2%, 여성이 7.7%였다. 18~54세 성인의 경우 추정치가 14.7%에서 18.0% 사이였던 반면, 55~69세에서는 9.4%였다.
사용률은 현재 일반 궐련 흡연자 사이에서 가장 높아 2025년에 43.7%에 달했다. 과거 일반 궐련 흡연자 중에서는 18.4%, 일반 궐련을 전혀 피운 적이 없는 사람들 중에서는 1.4%로 집계됐다.
이번 연구는 18~69세 성인을 대상으로 한 연간 16만 1,583건의 설문 응답을 분석했으며, 연속된 조사 연도에 참여한 응답자의 종단 데이터를 활용해 담배 사용 상태의 변화를 추정했다.
궐련형 전자담배 사용자의 절반 이상이 일반 궐련도 함께 흡연
연구진은 응답자를 상호 배타적인 5가지 상태로 분류했다: 평생 비사용(Never), 현재 비사용(Non-current), 일반 궐련 단독(Cigarette-only), 궐련형 전자담배 단독(HTP-only), 이중 사용(Dual use).
2025년 조사 대상 인구 중 10.9%는 일반 궐련만 단독 사용했고, 6.5%는 궐련형 전자담배만 단독 사용했으며, 8.4%는 두 제품을 모두 사용했다.
이 수치는 이중 사용자가 현재 궐련형 전자담배 사용자의 약 56%를 차지함을 보여준다.
종단 모델링 결과, 2019~2025년 동안 일반 궐련 단독 사용자가 이듬해 궐련형 전자담배 단독 사용으로 전환할 추정 확률은 2.7%였던 반면, 이중 사용으로 이동할 확률은 11.0%였다.
나머지 64.4%는 일반 궐련 단독 사용 상태를 유지했고, 22.0%는 지난 30일 동안 궐련이나 궐련형 전자담배를 전혀 사용하지 않은 것으로 정의된 현재 비사용 상태로 전환됐다.
궐련형 전자담배 사용 상태의 지속성 역시 증가했다.
2016~2018년 동안 궐련형 전자담배 단독 사용자가 이듬해에도 동일한 상태를 유지할 추정 확률은 43.1%였다. 2019~2025년에는 이 확률이 67.9%로 증가했다.
이중 사용자의 경우 이중 사용을 지속할 확률이 44.9%에서 57.0%로 상승했다.
이러한 연구 결과는 일본에서 궐련형 전자담배의 도입이 일반 궐련에서 벗어나는 단방향적 전환이라기보다는, 다양한 담배 사용 상태 간의 지속적인 이동을 수반한다는 점을 시사한다.
비사용자의 유입 증가 속에서도 연초로부터의 전환은 여전히 중요
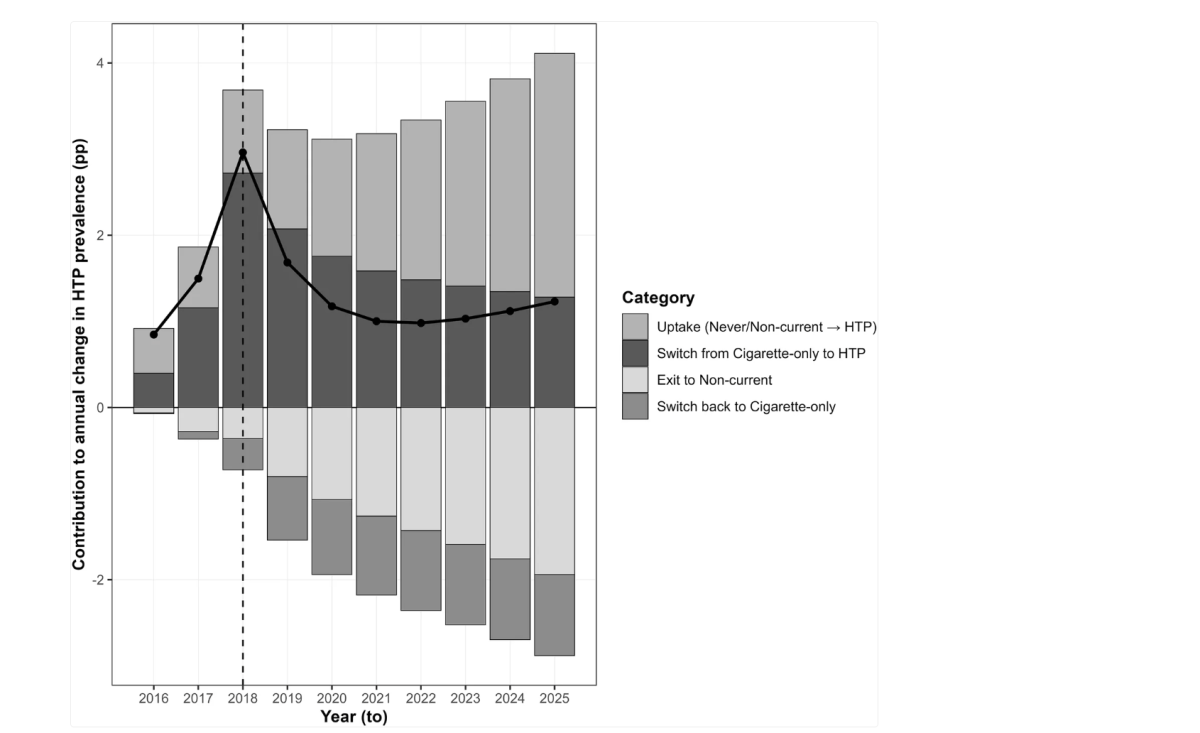
연구진은 마르코프 전환 모델(Markov transition model)을 사용하여 다양한 경로가 재구성된 궐련형 전자담배 사용률의 연간 변화에 어떻게 기여했는지 추정했다.
2016~2018년 동안 일반 궐련 단독에서 궐련형 전자담배 사용으로의 이동은 재구성된 사용률에 연평균 1.43%포인트 기여했다. 2019~2025년 동안의 해당 수치는 1.56%포인트였다.
과거 비사용자들의 기여도는 더욱 두드러지게 증가했다.
연구에서 현재 비사용(Non-current)은 이전에 궐련이나 궐련형 전자담배를 사용한 적이 있으나 지난 30일 동안에는 두 제품 모두 사용하지 않은 응답자를 의미한다.
이 집단의 연평균 기여도는 2016~2018년 0.34%포인트에서 2019~2025년 1.40%포인트로 증가했다.
이에 비해 궐련이나 궐련형 전자담배를 전혀 사용해 본 적이 없는 사람들의 기여도는 0.39%포인트에서 0.52%포인트로 증가해 비교적 제한적인 수준에 머물렀다.
또한 이번 분석에서는 궐련형 전자담배 사용으로의 진입과 이탈이 모두 증가한 것으로 나타났다.
연평균 진입 기여도는 2016~2018년 2.16%포인트에서 2019~2025년 3.48%포인트로 상승했다. 같은 기간 이탈 기여도는 -0.39%포인트에서 -2.30%포인트로 변화했다.
이탈에는 현재 비사용 상태로의 이동과 일반 궐련 단독 사용으로의 재전환이 모두 포함됐다.
이러한 기여도는 전환 분석 대상이 되는 종단 표본 내에서 모델이 궐련형 전자담배 사용률 변화를 재구성하여 도출한 것이다. 따라서 실제 전국적인 신규 궐련형 전자담배 사용자 분포를 직접 대변하지는 않는다.
연구에 따르면 2018년 이후에도 일반 궐련 흡연자들의 궐련형 전자담배 유입이 지속되었으며, 궐련형 전자담배 사용 상태의 지속성, 제품 간의 전환, 그리고 과거 비사용자의 재유입 역시 시장 형성에 영향을 미친 것으로 나타났다.
일본 궐련형 전자담배 판매량, 일반 궐련 규모에 육박
업계 수치는 일본 궐련형 전자담배 시장의 장기적인 확장에 대한 추가적인 배경 맥락을 제공한다.
일본건강개발재단(Japan Health Promotion & Fitness Foundation)이 일본담배협회(Tobacco Institute of Japan) 통계를 바탕으로 집계한 수치에 따르면, 궐련형 전자담배 판매량은 2020 회계연도 413억 개비에서 2025 회계연도 734억 개비로 약 78% 증가했다.
같은 기간 일반 궐련 판매량은 988억 개비에서 782억 개비로 약 21% 감소했다.
2025 회계연도 궐련형 전자담배 판매량은 일반 궐련 판매량의 93.9%에 달했으며, 이는 2020 회계연도의 41.8%와 대비된다.
두 제품군을 합산한 판매량은 1,401억 개비에서 1,516억 개비로 증가했다. 이러한 업계 판매 개비 수치는 소비자 수나 니코틴 섭취량을 직접적으로 나타내지는 않는다.
기업 공시 자료 역시 일본 궐련형 전자담배 시장의 경쟁 구조를 잘 보여준다.
필립모리스 인터내셔널(PMI)은 2025년 아이코스(IQOS)가 일본 가열식 담배 카테고리 판매량의 70% 가까이를 유지했다고 발표했다. 일본 내 PMI의 조정 시장 내 궐련형 전자담배 스틱 판매량은 전년 대비 약 7.0% 증가했다.
일본담배산업(JT)은 2025년 일본 내 플룸(Ploom) 판매량이 35.0% 증가했다고 보고했다. 4분기 일본 가열식 담배(Heated Products) 카테고리 내 플룸의 점유율은 전년 동기 대비 3.2%포인트 상승한 15.7%에 달했다.
2025년 일본에 글로 하이로(glo Hilo) 라인업을 출시한 브리티쉬 아메리칸 토바코(BAT)는 일본 시장 내 심화된 경쟁을 가열식 담배 사업에 영향을 미친 요인 중 하나로 꼽았다.
이러한 기업별 수치는 시장 규모와 브랜드 경쟁을 반영하지만, 개별 소비자가 담배 제품 간에 또는 경쟁 궐련형 전자담배 브랜드 간에 어떻게 이동했는지는 규명할 수 없다.
일본 담배 시장 전환에 대한 소비자 차원의 실증 근거 제시
이전 연구들은 일본에서 일반 궐련 판매량 감소와 궐련형 전자담배 판매량 증가 사이의 상관관계를 기록한 바 있다.
2024년 10월 《토바코 컨트롤(Tobacco Control)》 온라인판에 발표된 연구는 2011년부터 2023년까지 일본의 담배 판매량을 조사하여 1인당 일반 궐련 판매량이 52.6% 감소했음을 밝혔다.
연구진은 집계된 판매 데이터만으로는 개별 흡연자가 궐련형 전자담배로 완전히 전환했는지, 두 제품을 계속 함께 사용했는지, 아니면 담배 사용을 완전히 중단했는지를 확인할 수 없었으나, 궐련형 전자담배 판매 증가가 궐련 판매 감소와 연관된 한 가지 요인으로 보인다고 결론지었다.
《더 랜싯 리저널 헬스 – 서태평양(The Lancet Regional Health – Western Pacific)》에 실린 이번 신규 연구는 담배 사용 상태 간의 전환과 장기적인 궐련형 전자담배 사용률 증가에 대한 기여도를 추정함으로써 종단적 소비자 차원의 실증적 근거를 더했다.
본 연구에는 몇 가지 한계가 있다.
JASTIS는 전국 무작위 인구 표본이 아닌 인터넷 기반 설문조사이다. 연구진이 단면적 사용률 추정치에 통계적 가중치를 적용하기는 했으나, 종단 전환 모델은 연속된 연도에 걸쳐 분석 자격을 충족한 응답자만을 대상으로 했다.
따라서 추정된 전환 확률과 분해된 기여도는 일본 전체 성인을 대변하는 국가 대표 통계로 해석되어서는 안 된다.
현재 사용(Current use)은 매일 사용하거나 지속적으로 소비하는 것이 아니라, 지난 30일 동안 해당 제품을 적어도 한 번 이상 사용한 것으로 정의되었다.
본 연구는 담배 제품 간 전환에 따른 질병 발병률, 장기적 건강 결과 또는 건강상의 영향이 아니라, 일반 궐련 및 궐련형 전자담배의 사용 패턴만을 조사했다.
이 연구는 일본학술진흥회(Japan Society for the Promotion of Science)의 자금 지원을 받았다. 저자들은 본 연구와 무관한 컨설팅, 자문 및 연구 자금 지원 관계를 공개하며 관련 기관들이 담배나 니코틴 산업에 속해 있지 않다고 밝혔다.
이번 연구 결과는 일본의 지난 10년간 궐련형 전자담배 시장 전환에 대한 소비자 차원의 실증적 근거를 제시한다. 일반 궐련에서의 전환, 지속적인 이중 사용, 궐련형 전자담배의 지속적인 단독 사용, 과거 비사용자의 재유입은 시장 발전 및 공중보건 평가의 뚜렷한 개별적 차원을 나타낸다.
표지 이미지: The Lancet Regional Health – Western Pacific