JP모건은 왜 3.9% 대 6.2%의 더 낮은 성장률 전망에도 필립모리스보다 BAT를 선호할까?
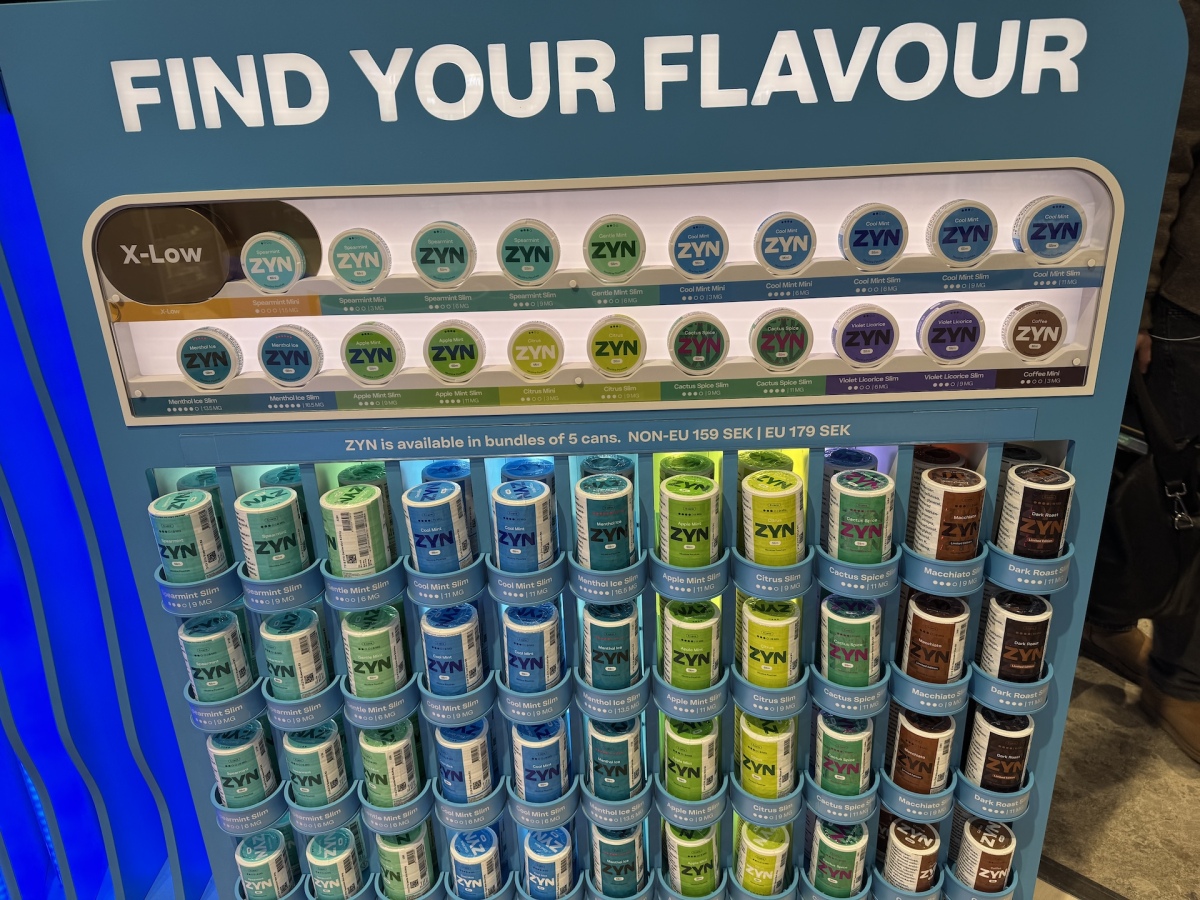
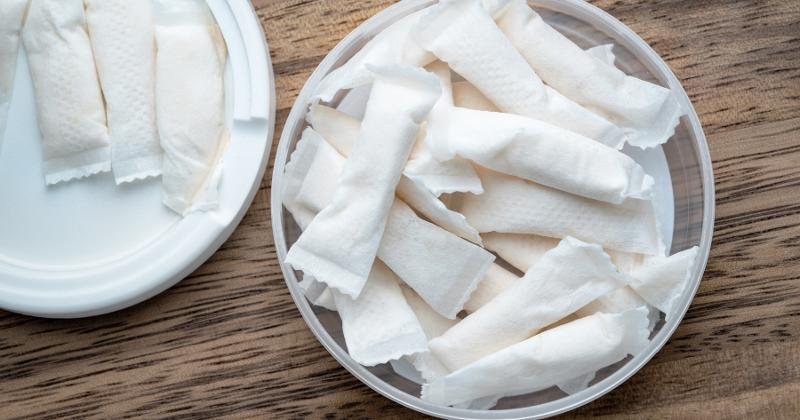
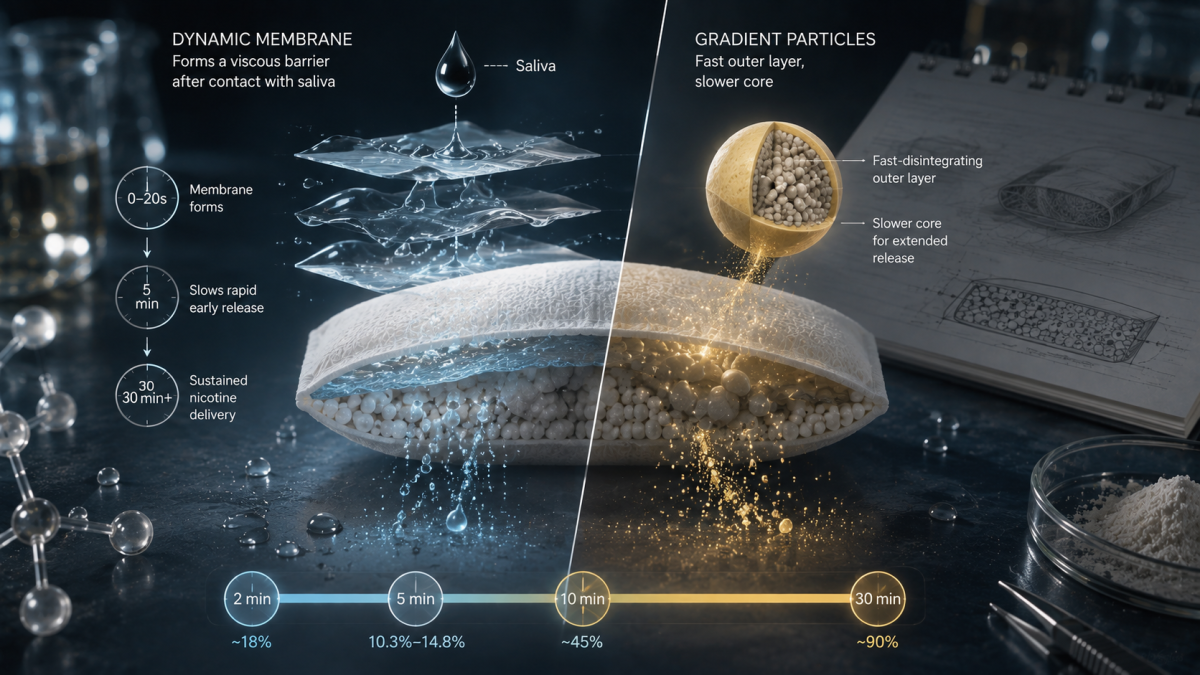
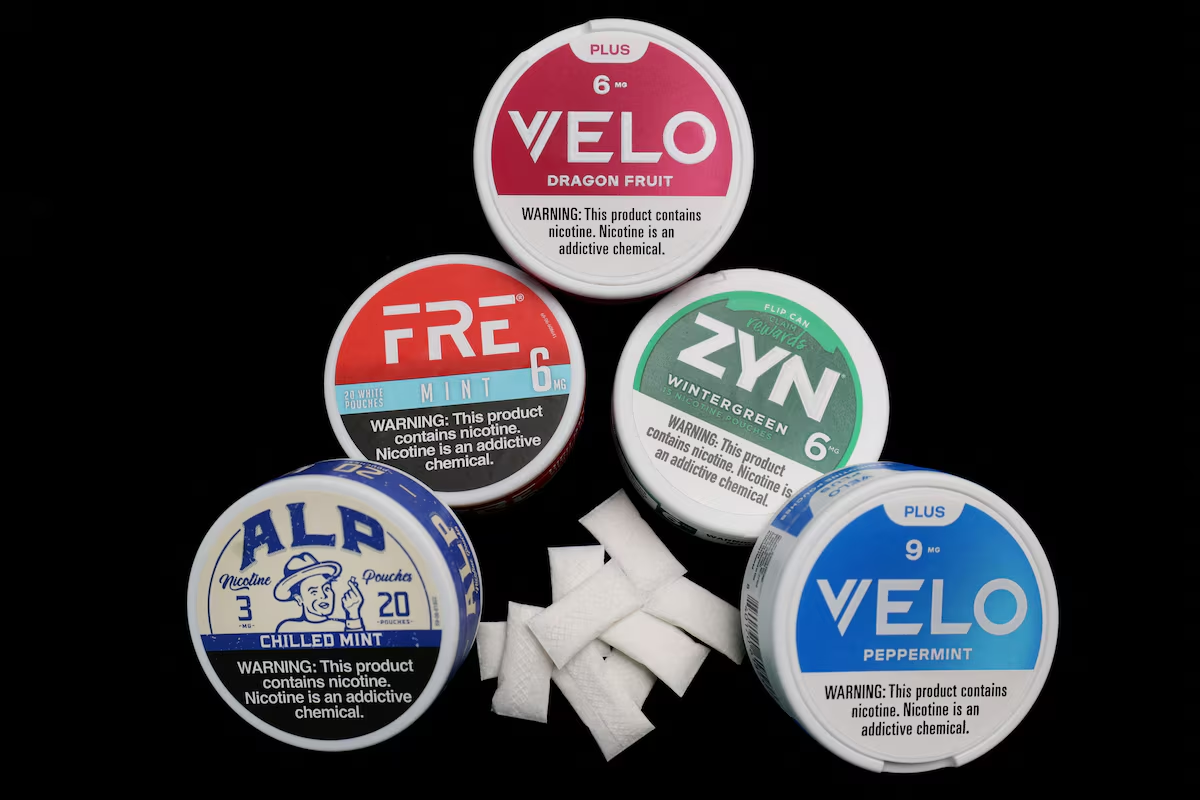
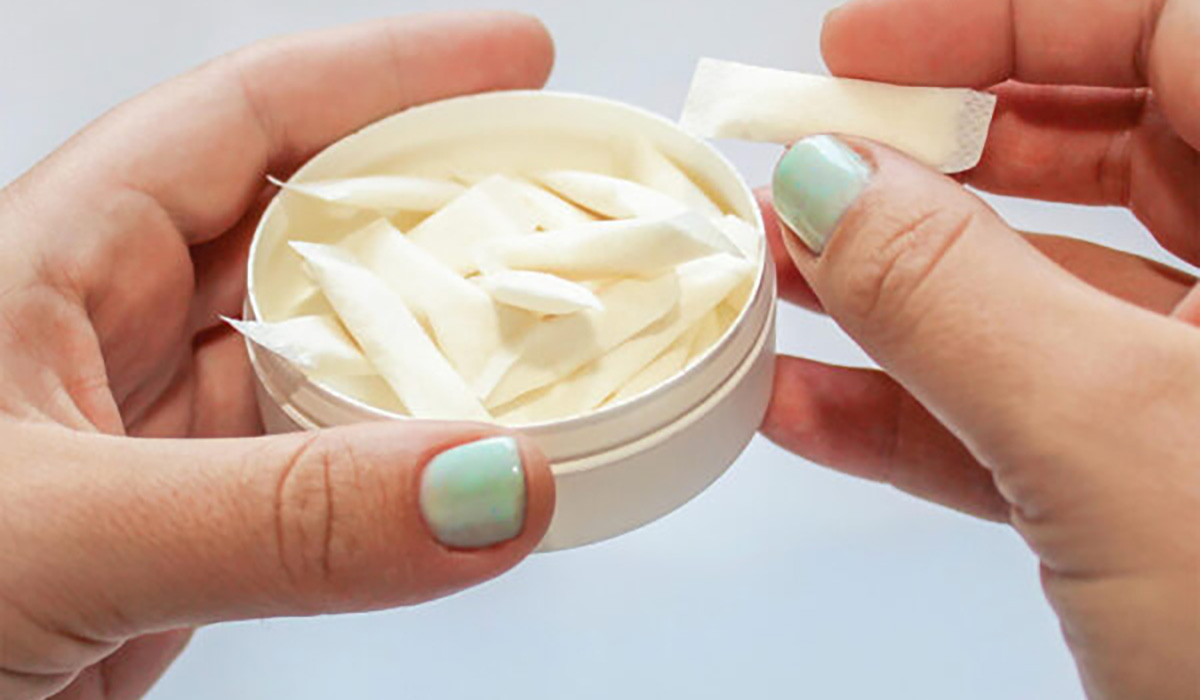
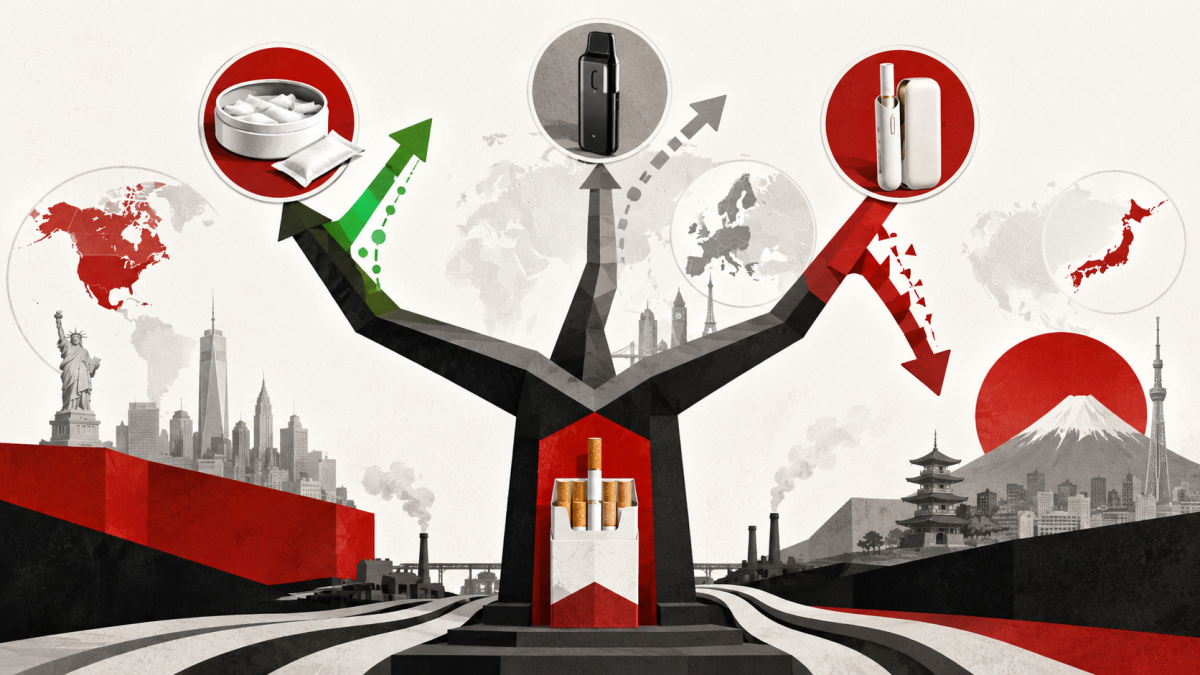
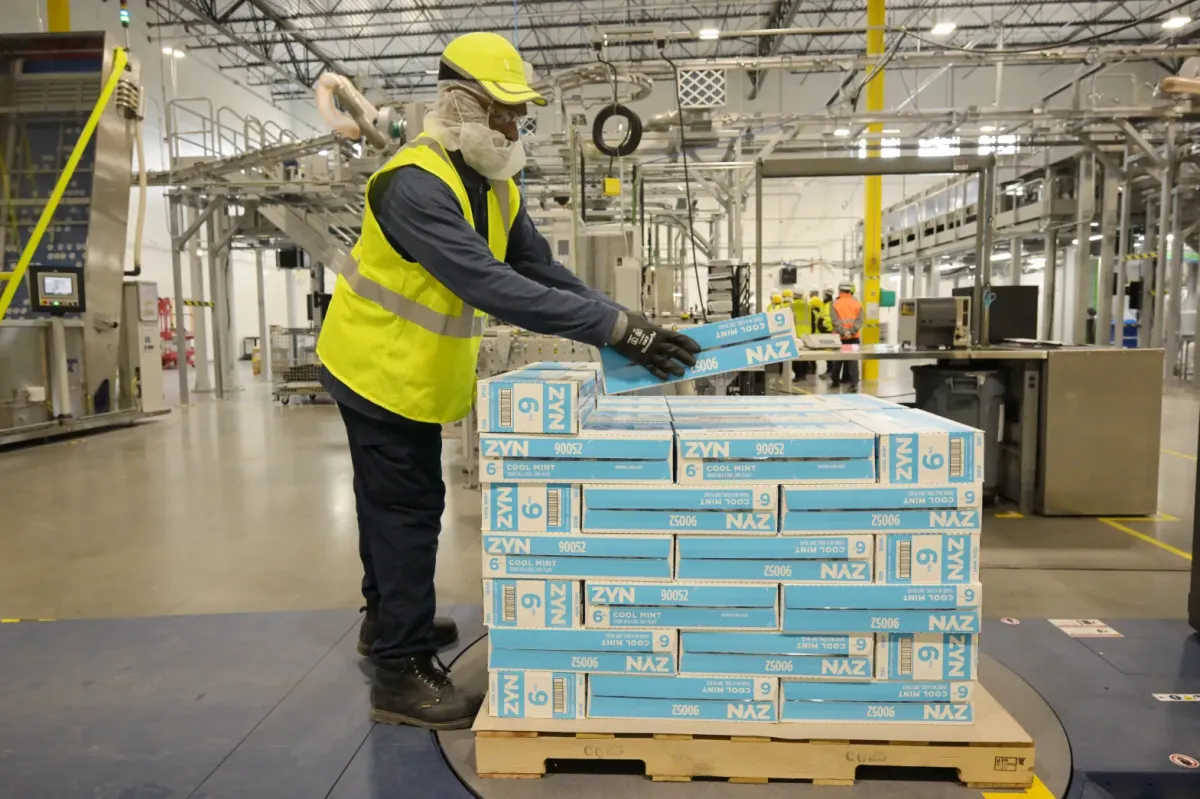
JP모건은 2026년 11월 브리티쉬 아메리칸 토바코(BAT), 필립모리스 인터내셔널(PMI), 임페리얼 브랜즈에 대한 주식 리서치 커버리지를 재개하며, BAT에는 '비중 확대(Overweight)' 투자의견을, 다른 두 기업에는 '중립(Neutral)' 투자의견을 부여했다. 은행은 2027년 동일 기준(like-for-like) 매출 성장률을 BAT 3.9%, PMI 6.2%로 전망하면서도 두 기업의 2027년 예상 수익 배수가 각각 약 11배와 21배에 거래될 것으로 추산했다. JP모건은 미국 니코틴 파우치 및 베이핑 제품 분야에서 개선되고 있는 BAT의 입지를 긍정적인 투자 전망의 동인으로 꼽았다. BAT는 2026년 상반기 미국 모던 오럴 니코틴 매출이 불변환율 기준 220% 증가했다고 보고한 반면, PMI의 미국 ZYN 출하량은 3분기에 성장세로 돌아섰다. 임페리얼은 차세대 제품(NGP)이 매출의 4~5%를 차지할 것으로 예상하며 인수를 통해 오럴 포트폴리오를 확장했다.Tobacco industry media